Revisión normativa: agosto de 2026. La cuenta utilizada no determina por sí sola la naturaleza jurídica, contable o fiscal de la operación.
Si vas a ingresar dinero en tu SL, detente un minuto. Los mismos 30.000 euros pueden ser deuda, fondos propios o, si se plantean mal, un problema fiscal. La diferencia está en lo que los socios decidan, documenten y contabilicen.
La cuenta 118 puede ser una vía rápida para reforzar el patrimonio neto sin ampliar capital. Pero no es un préstamo disfrazado, no borra las pérdidas y tampoco libera al administrador de revisar si existe una causa de disolución o una situación de insolvencia.
Información general, no asesoramiento individual. La cuenta utilizada no determina por sí sola la naturaleza jurídica, contable o fiscal de la operación.
Lo esencial en 30 segundos
- La cuenta 118 recoge determinadas aportaciones de socios que se integran en los fondos propios.
- No crea nuevas participaciones ni genera un derecho de crédito del socio frente a la sociedad.
- Puede corregir un desequilibrio patrimonial, pero no una situación de insolvencia.
- Una aportación desproporcionada o mal documentada puede cambiar su tratamiento fiscal.
La cuenta 118 no borra la pérdida: hace algo diferente
La 118 no es una cuenta bancaria ni un producto financiero: es la cuenta contable en la que se registran determinadas aportaciones de socios a los fondos propios. Puede recoger dinero, bienes o derechos entregados por los socios como propietarios, sin recibir nuevas participaciones ni generar una deuda exigible.
La aportación aumenta el patrimonio neto, pero no convierte una pérdida de 40.000 euros en beneficio. La pérdida sigue visible. El saldo aportado puede aplicarse después a compensar pérdidas acumuladas, con el acuerdo y registro correspondientes, pero esa reclasificación tampoco vuelve a aumentar el patrimonio.
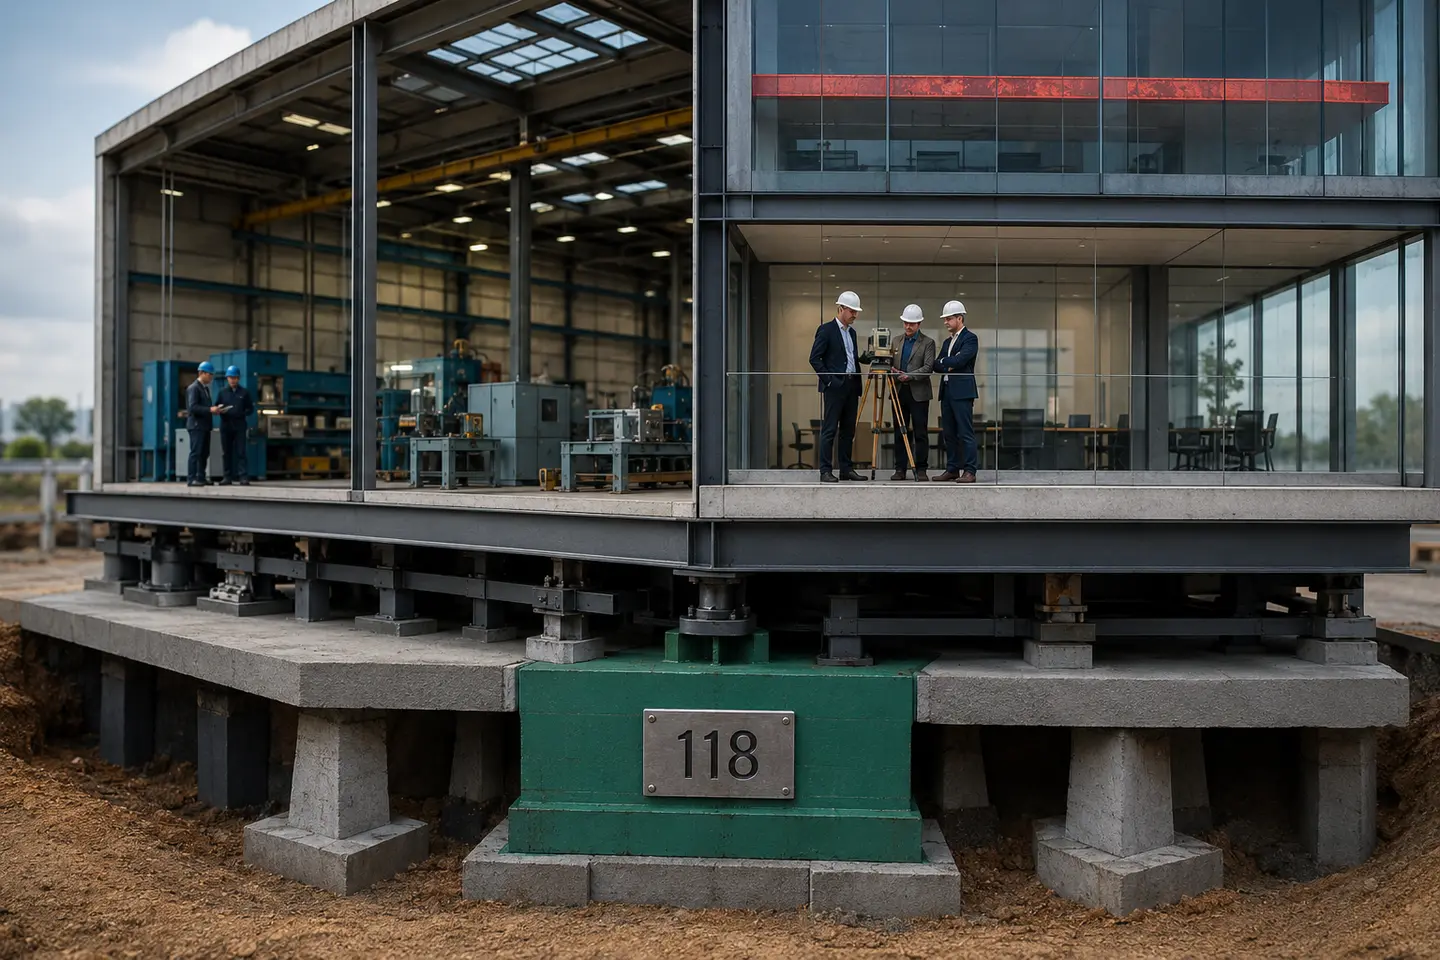
Ejemplo de cuenta 118: cómo cambia el patrimonio neto
Imagina una SL con 20.000 euros de capital social y solo 4.000 euros de patrimonio neto. La mitad del capital son 10.000 euros: la sociedad está por debajo de ese umbral. Si los socios realizan correctamente una aportación de 12.000 euros a la cuenta 118, el patrimonio neto pasaría, en este ejemplo simplificado, a 16.000 euros.
La aportación puede corregir el desequilibrio patrimonial en esa fecha, pero no repara un negocio que sigue perdiendo dinero. Si hay impagos generalizados o incapacidad para cumplir obligaciones, debe analizarse también la situación de insolvencia.
Por qué puede ser decisiva cuando el patrimonio está en zona de riesgo
Existe causa de disolución cuando las pérdidas dejan el patrimonio neto por debajo de la mitad del capital, salvo que se corrija suficientemente y no proceda solicitar concurso. Ignorarla puede aumentar la exposición del administrador por deudas posteriores; la responsabilidad del administrador por deudas depende de hechos y fechas concretas.
Los tres errores que pueden convertir una solución en otro problema
- Transferir sin acuerdo claro. La sociedad debe poder probar que el dinero se aportó al patrimonio y que no era un préstamo. Deben constar aportantes, porcentajes, importe, finalidad y carácter no reintegrable.
- Ignorar la proporción entre socios. Cuando un socio aporta por encima de su porcentaje, el exceso debe reconocerse atendiendo a la realidad económica. Si se califica como donación o liberalidad, se registra como ingreso en la sociedad y se integra en la base imponible del Impuesto sobre Sociedades. El TEAC confirmó este criterio administrativo en su Resolución de 17 de julio de 2025 (RG 6172/2022).
- Prometer devolución o intereses. Si la sociedad está obligada a devolver el dinero, la realidad económica apunta a un pasivo. Una distribución futura exige acuerdo social, límites legales y análisis fiscal.
Si se aportan inmuebles, participaciones u otros bienes, además debe determinarse su valor razonable y cumplir las formalidades propias de la transmisión.
Cuenta 118, préstamo o ampliación: no sirven para lo mismo
| Criterio | Cuenta 118 | Préstamo de socio | Ampliación de capital |
|---|---|---|---|
| Balance | Fondos propios | Pasivo, con carácter general | Capital y, en su caso, prima |
| Devolución exigible | No | Sí, según contrato | No como crédito del socio |
| Nuevas participaciones | No | No | Sí o aumento del nominal |
| Formalización | Ágil, pero documentada | Contrato y revisión fiscal | Junta, escritura e inscripción |
Qué debe revisar XESTUI antes de que hagas la transferencia
Antes de transferir, hay que revisar:
- el balance actualizado, el capital social y el patrimonio neto real;
- si el problema es patrimonial, de tesorería o de insolvencia;
- quiénes son los socios, sus porcentajes y cuánto aportará cada uno;
- si el dinero debe ser reembolsable o permanecer en fondos propios;
- el acuerdo social, los justificantes y la contabilización;
- las consecuencias fiscales para la sociedad y para cada socio.
También conviene distinguir la cuenta 551 de la 118 y usar una previsión de tesorería para saber si falta patrimonio, caja o ambas cosas.
Si necesitas revisar el balance y la contabilización de la operación, nuestra asesoría contable en Tui puede analizar el caso antes de realizar la transferencia.
Conclusión: decide antes de transferir
La cuenta 118 puede reforzar con rapidez el patrimonio neto de una SL, pero solo funciona bien cuando la decisión económica, el acuerdo de los socios, la documentación y la contabilidad cuentan la misma historia.
Antes de mover el dinero, distingue si necesitas fondos propios, financiación reembolsable o una ampliación de capital. XESTUI analiza el balance, el reparto entre socios y el objetivo de la operación para preparar una solución coherente.
XESTUI puede analizar desde Tui el balance, la proporción entre socios y la documentación necesaria antes de registrar una aportación en la cuenta 118.
Preguntas frecuentes sobre la cuenta 118
¿La cuenta 118 reduce las pérdidas de la empresa?
No modifica el resultado ni crea un beneficio. Incrementa los fondos propios y puede aplicarse después a compensar pérdidas acumuladas con el acuerdo y registro correspondientes.
¿Se puede recuperar el dinero aportado?
No genera un derecho de crédito como un préstamo. Una distribución posterior requiere acuerdo social, límites legales y análisis fiscal; además, el reparto no queda necesariamente reservado al socio que aportó.
¿Hace falta notario?
Una aportación dineraria ordinaria no suele requerir escritura ni inscripción mercantil. Sí necesita soporte societario y contable. Si se aportan determinados bienes o derechos, pueden existir formalidades adicionales.
¿La cuenta 118 nunca tributa?
No puede afirmarse de forma absoluta. Para la sociedad, una aportación proporcional correctamente calificada como fondos propios no constituye, con carácter general, un ingreso contable; para el socio aportante puede modificar el valor fiscal de su participación. Una aportación asimétrica, una aportación no dineraria o una calificación distinta pueden producir otros efectos, y una distribución posterior del saldo exige su propio análisis fiscal.
Fuentes y revisión
Contenido informativo contrastado con fuentes oficiales. Su aplicación exige revisar las cuentas, los estatutos, la identidad de los socios, la documentación y la normativa vigente en la fecha de la operación.
- Plan General de Contabilidad: cuenta 118 y norma de registro y valoración 18.ª
- Resolución del ICAC de 5 de marzo de 2019: artículo 9
- Ley de Sociedades de Capital: artículos 273, 363, 365 y 367
- Consulta vinculante DGT V1978-16, de 9 de mayo de 2016
- TEAC, Resolución de 17 de julio de 2025: RG 6172/2022
- Real Decreto-ley 7/2026: artículo 30